

1.1 Alumiinin alkutuotanto Kiinan ulkopuolella Kansainvälisen alumiiniinstituutin (IAI) tilastojen mukaan globaali primäärialumiinin kumulatiivinen tuotanto (ilman Kiinaa) tammi-marraskuussa 2025 oli 27,05 miljoonaa tonnia, mikä merkitsee hieman 0,6 %:n -lisäystä- vuoteen verrattuna. Kokonaistarjontakapasiteetissa ei tapahtunut merkittäviä muutoksia edellisen vuoden loppuun verrattuna. Keskimääräinen päivätuotanto marraskuussa 2025 oli 81 000 tonnia, mikä on 0,5 % enemmän kuin vuoden alusta.

Lähde: IAI
Kuva 1-1 Keskimääräinen päivittäinen ensisijainen alumiinituotanto ulkomailla
Vuodesta 2025 lähtien merentakaisten alumiinisulattojen käyttöönotosta ja tuotannon leikkauksista on raportoitu usein. Mitä tulee äskettäin käyttöön otettuihin tai rakenteilla oleviin hankkeisiin: - Q1 2025: - Huaqing Aluminium Industryn vaiheen II projekti otettiin täysin käyttöön ja saavutti koko-vuoden suunnitellun 500 000 tonnin kapasiteetin. - Huhtikuussa Xinfeng Group käynnisti kaksi ensisijaista alumiiniprojektia{090. tonnia/vuosi ja 550 000 tonnia/vuosi Indonesian Weda Bay Industrial Parkissa ja Morowali Tsingshanin teollisuuspuistossa Sulawesin saarella. - Heinäkuussa Rio Tinto Groupin, ABB:n ja suomalaisten paikallisten yritysten yhdessä käynnistämä Arctial Project käynnistettiin virallisesti. Kokkolan teollisuusvyöhykkeellä sijaitseva hanke hyödyntää Rio Tinton edistyksellistä AP60-elektrolyysiteknologiaa, jonka suunniteltu kapasiteetti on noin 550 000 tonnia/vuosi. Se valmistuu ja otetaan käyttöön vuonna 2029, ja se on ensimmäinen Eurooppaan rakennettu uusi primäärialumiinisulatto yli 30 vuoteen. - Elokuussa Indonesian Juwan Aluminium Industryn 250 000 -tonnia/vuosi primäärialumiinin projekti sai onnistuneesti päätökseen voimansiirron Indonesian Weda Bayn teollisuuspuiston ydinalueella. Projektissa on 400 kA elektrolyyttikennoja, ja se on suunniteltu tuottamaan 250 000 tonnia primäärialumiinia vuodessa. - Indonesian PT Kalimantan Aluminium Industry (KAI) primäärialumiinprojekti, ADMR:n ja China Lithium & Energy Groupin yhteisyritys, otettiin käyttöön vaiheittain vuonna 2025. Kalimantanin kokonaisprojekti Kalimantan Indonesiassa, Kalimantanin teollisuuspuistossa, Kalimantanissa, Indonesiassa. 1,5 miljoonan tonnin vuosikapasiteetti, joka on rakennettu kolmessa vaiheessa, ja ensimmäinen vaihe 500 000 tonnia/vuosi on otettu onnistuneesti käyttöön. Lisäksi Huatong Cablen ensisijaisen alumiiniprojektin Angolassa odotetaan käynnistyvän alkuvuodesta 2026, ja sen kokonaiskapasiteetti on 120 000 tonnia/vuosi vaiheessa I. Tuotannon supistamisen puolella: Lokakuussa useat merentakaiset alumiinisulatot kohtasivat tuotannon vähentämisriskejä äkillisten sähkövikojen ja virransyöttöongelmien vuoksi{ural{39}} Noro ehlf{39}} Century Aluminiumin tytäryhtiö joutui leikkaamaan noin kaksi{53}}tuotantokapasiteetistaan sähkölaitteiden toimintahäiriöiden vuoksi; sulaton suunniteltu kapasiteetti on noin 200 000 tonnia/vuosi. - South32 ilmoitti suunnitelmistaan sulkea Mosambikissa sijaitseva alumiinisulatto, jonka kapasiteetti on noin 600 000 tonnia/vuosi, koska korkeat sähkökustannukset tekivät toiminnasta kestämätöntä. Yritys vahvisti 16. joulukuuta, että laitokseen tehdään huolto ja tuotanto keskeytetään 15. maaliskuuta tienoilla. 2026. - Lisäksi Rio Tinto Group paljasti, että se harkitsee Australiassa sijaitsevan Tomagon alumiinisulaton sulkemista sähkösopimuksensa päättyessä vuonna 2028, koska se ei pystynyt varmistamaan vakaata ja kustannustehokasta{61}}voimantoimittajaa. Sulatton tuotantokapasiteetti on 600 000 tonnia/vuosi. Antaiken tilastojen mukaan maailman primaarialumiinin kokonaistuotantokapasiteetti oli vuoden 2025 loppuun mennessä 78,89 miljoonaa tonnia vuodessa, josta merentakaisten maiden osuus oli 34,73 miljoonaa tonnia vuodessa, mikä merkitsee 0,5 %:n lisäystä vuodessa-verrattuna-. Maailman primäärialumiinin tuotanto vuonna 2025 oli noin 74,23 miljoonaa tonnia, mikä on 1,7 % enemmän kuin vuosi-v-vuotiaaseen verrattuna; muun muassa merentakaisten primäärialumiinin tuotanto oli 30 miljoonaa tonnia, mikä on 1,7 %{72}}vuosikasvua, mikä vastaa 40,4 % maailmanlaajuisesta kokonaistuotannosta.

Lähde: Antaike
Kuva 1-2 Ulkomaan ensisijainen alumiiniteho, 2016-2025F
1.2 Alumiinin tuotanto Kiinassa Kiinan primaarialumiinin tuotantokapasiteetti säilyi tasaisena kasvutrendinä vuonna 2025. Toisaalta vuoden alusta lähtien nopea alumiinioksidin hintojen lasku on johtanut primaarialumiinin tuotantokustannusten merkittävään laskuun. Yhdessä nousevien alumiinihintojen kanssa yritysten toimintaedellytykset ovat parantuneet huomattavasti. Vuoden 2024 lopulla Sichuanissa, Guizhoussa ja muilla alueilla tappioiden vuoksi käyttämättömänä olleet tuotantokapasiteetit palasivat tuotantoon peräkkäin Q1 2025.. Toisaalta uudet kapasiteetin vapautukset projekteista, kuten Chalco Qinghai ja Yunnan Aluminium Yixin, ovat laajentaneet alan toimintakapasiteettia entisestään. Antaike-tilastojen mukaan vuonna 2025 palautettu primaarialumiinin tuotantokapasiteetti saavutti 550 000 tonnia/vuosi ja 180 000 tonnia/vuosi vasta käyttöön otettua kapasiteettia (pois lukien toimintaprojektien kapasiteetin korvausvaiheessa oleva uusi rakentaminen). Lisäksi jotkin primaarialumiiniyritykset Guangxissa ja muilla alueilla sulkivat elektrolyyttikennoja energiaa säästävien jälkiasennusten vuoksi vuoden alussa ja aloittivat tuotannon uudelleen elokuussa, mikä johti suhteellisen vähäiseen tuotantoleikkauksiin. Joulukuun 2025 loppuun mennessä Kiinan asennettu primaarialumiinin tuotantokapasiteetti oli 44,83 miljoonaa tonnia vuodessa, mikä on 270 000 tonnia vuodessa enemmän kuin edellisenä vuonna; käyttökapasiteetti oli 44,25 miljoonaa tonnia/vuosi, kasvua vuoden alusta 690 000 tonnia/vuosi.
Taulukko 1-1 Muutokset Kiinan primäärialumiinin tuotantokapasiteetissa, 2025 (10 000 tonnia/vuosi)

Lähde: Antaike
Toimintakapasiteetin muutosten näkökulmasta ajan mittaan: Vuoden ensimmäisellä puoliskolla hyötyi Sichuanin primäärialumiiniyritysten tuotannon uudelleenkäynnistämisestä ja jatkuvasta uuden kapasiteetin vapauttamisesta Chalco Qinghaissa, mikä nousi nopeasti, mikä lisäsi toimituskapasiteettia. Vuoden lopussa Xinjiang Tianshan Aluminium Industryn teknologisen muutosprojektin käyttöönotto voimansiirron jälkeen toi uuden kapasiteetin laajennuskierroksen. Vuonna 2025 otettiin käyttöön 4 uutta projektia: 1. Chalco Qinghain sivuliikkeen 500 000 -tonni/vuosi kapasiteetin korvaus- ja parannusprojekti otettiin käyttöön joulukuun 2024 lopussa ja lisäsi tuotantoa asteittain vuonna 2025. 2. Kesäkuussa 2025 Y-vaiheen III-projekti pantiin virallisesti Aluminingin tuotantoon. Heqing Yixin Aluminium Industryn kapasiteetin uudelle tasolle 450 000 tonniin/vuosi ja 35 000 tonnia/vuosi käyttämättömän kapasiteetin vapauttamiseen Co., Ltd. otettiin käyttöön. Alkuperäinen tuotantokapasiteetti oli 378 000 tonnia/vuosi. 4. Marraskuussa 2025 Tianshanin alumiiniteollisuuden 1,4 miljoonan tonnin vihreän ja vähähiilisen energiatehokkuuden parantamisprojektin ensimmäinen erä elektrolyyttikennoja otettiin virallisesti käyttöön ja käynnistettiin vapauttaen kapasiteettia 00.0. Lisäksi 20. joulukuuta ensimmäinen elektrolyyttikennoerä 350 000 tonnin vihreän tehon alumiiniprojektissa Zhahanaorissa sai onnistuneesti päätökseen voimansiirron ja vapauttaa tuotantokapasiteetin 350 000 tonnia/vuosi. Sen tuotantopanos toteutuu kuitenkin vähitellen vuonna 2026. Vuonna 2025 palautettu tuotantokapasiteetti, 550 000 tonnia/vuosi, jaettiin pääasiassa Sichuaniin, Guizhoun, Guangxin ja muihin maakuntiin/alueille. Suurin osa palautetusta kapasiteetista tuli yrityksiltä, jotka keskeyttivät toimintansa vuoden 2024 lopussa kovien toimintapaineiden vuoksi, ja osa tuli teknologisen muutoksen jälkeen käynnistetyistä projekteista.
Taulukko 1-2 Muutokset uudelleen aloitetussa alumiinin alkutuotantokapasiteetissa Kiinassa, 2025 (10 000 tonnia/vuosi)

Lähde: Antaike
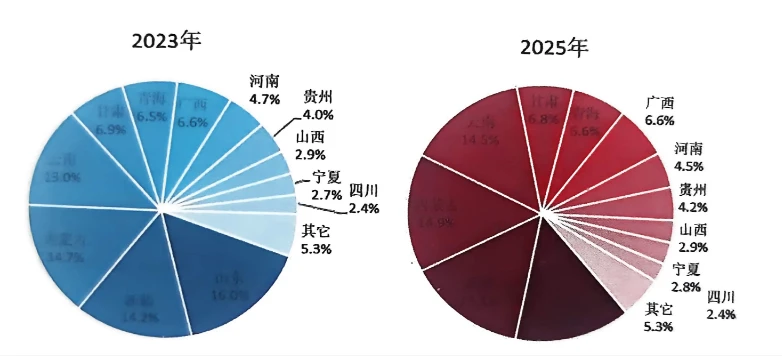
Vuodesta 2013 lähtien Kiinan primaarialumiinin tuotantokapasiteetti on ollut yli 50 % maailman kokonaistuotantokapasiteetista. Osuus jatkoi kasvuaan vuoteen 2017 asti saavuttaen historiallisen korkeimman 58,3 prosentin samana vuonna. Vuoden 2017 jälkeen tarjontapuolen rakenneuudistusten mukauttamisen seurauksena Kiinan primäärialumiinin teollisuuden kapasiteetin kasvuvauhti hidastui merkittävästi, ja sen maailmanlaajuinen osuus on yleisesti laskenut. Tulevaisuudessa Kiinan kapasiteettiosuus pienenee entisestään uusien ulkomaisten-projektien laajamittaisen käyttöönoton myötä. Antaike-tilastojen mukaan Kiinan asennettu primaarialumiinin tuotantokapasiteetti oli vuoden 2025 loppuun mennessä 44,83 miljoonaa tonnia vuodessa, mikä on 56,3 % maailmanlaajuisesta kokonaiskapasiteetista 79,56 miljoonaa tonnia/vuosi, mikä on 0,2 prosenttiyksikköä vähemmän kuin edellisenä vuonna. Kapasiteetin uusiminen eteni kiihtyvällä vauhdilla vuonna 2025, mikä optimoi primaarialumiinin tuotantokapasiteetin sijoittelua entisestään. Samaan aikaan teknisten muutoshankkeiden toteuttamisen myötä 600 kA:n elektrolyyttikennojen osuus kasvaa nopeasti. Kapasiteetin korvaaminen jakautuu pääasiassa kolmeen luokkaan: 1. Jatkuva tuotantokapasiteetin siirto Shandongista Yunnaniin. 2. Yritysten nopeutettu siirtäminen Henanista ja muilta alueilta Xinjiangiin ja Sisä-Mongoliaan. 3. Yritykset, kuten Qinghai Qiaotou, Qinghai Baihe, Qinghai Baihe, Qinghai Baihe ja Qingtongxia Alumiiniteollisuuden kapasiteetin vaihtoprojektit ja Huomiongxia Alumiinigradun vaihtoprojektit 600kA elektrolyyttikennoille. Viime vuosina alhaisten sähkönhintojen ja uuden energian saatavuuden turvaaminen on noussut kapasiteetin siirtävien yritysten tärkeimmäksi tavoitteeksi, ja Xinjiangin edustamat alueet ovat nousseet keskeisiksi kohteiksi. Vuonna 2025 Yidian Group ja Wanji Group ilmoittivat peräkkäin kapasiteetin korvaamissuunnitelmista tuotannon siirtämiseksi Sisä-Mongoliaan ja Xinjiangiin, mikä on viime vuosien suurin -mittakaavainen-alueellinen siirto, joka herätti merkittävää alan huomiota. Samaan aikaan jatkuva primaarialumiinin tuotantokapasiteetin siirto Shandonginista Yunnaniin on johtanut selkeään kapasiteetin laskuun Shandongissa ja kasvuun Yunnanissa. Vuonna 2025 viisi parasta provinssia/aluetta Kiinassa primaarialumiinin tuotantokapasiteetilla olivat Sisä-Mongolia, Yunnan, Xinjiang, Shandong ja Gansu, joiden osuudet olivat 14,9 %, 14,5 %, 14,4 %, 14,1 % ja 6,8 %. Vuoteen 2023 verrattuna nämä osuudet muuttuivat +0.2, +1.5, +0.2, -1,9 ja -0,1 prosenttiyksikköä. Tuotannon osalta voidaan todeta, että kapasiteetin siirtoprosessin aikaisen tilastollisen kaliiperin viiveen vuoksi tuotanto ylitti asennetun kapasiteetin yksittäisissä provinsseissa/alueilla.
Lähde: Antaike
Kuva 1-3 Kiinan ensisijaisen alumiinin tuotantokapasiteetin jakautuminen, 2023 vs 2025
1.3 Kiinan primäärialumiiniteollisuuden toiminnallinen suorituskyky Vuonna 2025 raaka-aineiden ja energian, kuten alumiinioksidin ja sähkön, hintojen lasku laski primaarialumiinin tuotantokustannuksia. Samaan aikaan alumiinin hintojen nousu jatkui useiden tekijöiden, kuten ulkomaisten toimitushäiriöiden, kasvavan kysynnän odotusten ja Yhdysvaltain keskuspankin koronlaskujen, tukemana, mikä mahdollisti koko teollisuuden korkean kannattavuustason. Etenkin neljännellä vuosineljänneksellä, kun hintataso nousi merkittävästi, voitto alumiinitonnia kohden nousi yli 5 000 RMB:iin. Antaiken laskelmien mukaan primaarialumiinin kokonaiskustannusten painotettu keskiarvo (sisältäen verot) Kiinassa vuonna 2025 oli 16 722 RMB/tonni, mikä on 5,6 % vähemmän kuin vuosi-verrattuna{10}}vuonna eli 995 RMB/tonni. Keskimääräinen vuotuinen voitto alumiinitonnia kohden oli noin 4 028 RMB (ilman arvonlisäveroa ja yhtiöveroa alueiden vaihtelevien verokantojen vuoksi), mikä on ennätyskorkea ja merkitsee 80,8 %:n vuosikasvua-verrattuna-80,8 % eli 1 801 RMB.

Lähde: Antaike
Kuva 1-4 Kiinan ensisijaisen alumiiniteollisuuden kustannus- ja teoreettinen voitto-- ja tappiotrendi, 2025
Kausiluonteisesti tarkasteltuna tulos oli vuoden ensimmäisellä puoliskolla heikompi kuin toisella puoliskolla. Ensimmäisellä vuosipuoliskolla alumiinioksidin hinnat pysyivät suhteellisen korkeina ja alumiinin hinnat nousivat tasaisesti, ja joihinkin yrityksiin kohdistui jopa toimintapaineita tammikuussa. Toisella vuosipuoliskolla alumiinioksidin, sähkön ja muiden tuotantopanosten hintojen laskun jatkuessa primaarialumiinin tuotantokustannukset laskivat, kun taas alumiinin hinnat pysyivät korkealla tasolla, mikä paransi jatkuvasti teollisuuden kannattavuutta. Koko toimiala saavutti kannattavuuden, erityisesti viimeisellä vuosineljänneksellä.

Lähde: Antaike
Kuva 1-5 Kiinan ensisijaisen alumiiniteollisuuden kapasiteettikustannuskäyrä, 2025