

1.1 Alumiinin alkutuotanto Kiinan ulkopuolella
Huolimatta uusista kapasiteetin käyttöönotoista ja tuotannon laajennuksista muilla merentakaisilla alueilla vuoden 2026 ensimmäisellä puoliskolla tällaiset lisäykset eivät kyenneet kompensoimaan Lähi-idän kapasiteetin leikkauksista johtuvia tuotannon menetyksiä, mikä johti primäärialumiinin merentakaisten toimitusvajeiden huomattavaan kasvuun. Kesäkuun puolivälissä-loppu-Yhdysvallat ja Iran saavuttivat asteittaisen lieventymisen, merenkulku Hormuzin salmen läpi jatkui ja Lähi-idän alumiinisulatot aloittivat toimintansa uudelleen. Tuotantokapasiteetin uudelleenkäynnistyksen rajoittamana tarjonnan täydellistä elpymistä ei kuitenkaan voida saavuttaa lyhyellä aikavälillä, mikä jättää jatkuvan maailmanlaajuisen tarjontavajeen.
Uuden kapasiteetin käyttöönotto
Taijing Aluminium, Xinfa Groupin ja Tsingshan Groupin yhteisyritys Indonesian suurella Kijangin saarella, sai sähkön{0}}koetuotannon päätökseen vuoden ensimmäisellä puoliskolla. Projektin vuotuinen primäärialumiinin kapasiteetti on 600 000 tonnia, ja se käyttää 600 kA:n elektrolyyttikennoja. Toukokuun puolivälissä-Dak Nongin primäärialumiiniprojekti Vietnamissa sai ensimmäisen virtalähteensä aikataulun mukaisesti. Sen kokonaiskapasiteetti on 450 000 tonnia vuodessa ja se rakennetaan kolmessa vaiheessa, ja sen I vaiheen 150 000 tonnin vuosikapasiteetti lisää tuotantoa vähitellen.
Kapasiteetti käynnistyy uudelleen
Euroopassa energian hintojen lasku ja sähköntoimitusten vakauden paraneminen sekä geopoliittisten konfliktien aiheuttamien merentakaisten toimitushäiriöiden riskit ovat saaneet hallitukset kiinnittämään enemmän huomiota kotimaiseen tuotantokapasiteettiin ja vähentämään jatkuvasti riippuvuuttaan tuonnista. Asiaankuuluvat projektit on lueteltu seuraavasti: (1) Century Aluminium ilmoitti aloittavansa virallisesti toisen tuotantolinjan uudelleen Grundartangin alumiinisulatossa Islannissa. Sen kapasiteetti on noin 210 000 tonnia, mikä vastaa kahta -kolmasosaa tehtaan suunnitellusta kapasiteetista. Täysi tuotannon odotetaan saavutettavan heinäkuun 2026 loppuun mennessä, jolloin tehtaan kokonaiskapasiteetti nousee 320 000 tonniin vuodessa. Samaan aikaan Century Aluminium käynnisti tyhjäkäynnin Mt. Holly -alumiinisulattossaan huhtikuussa ja saavutti täyden tuotannon Q2:n loppuun mennessä, mikä nosti kapasiteettinsa 50 000 tonniin vuodessa. (2) Alcoa palautti Espanjassa sijaitsevan San Cipriánin alumiinisulaton kapasiteetin 205 000 tonniin vuodessa (90 prosenttiin sen kokonaiskapasiteetista), jolloin kesäkuun loppuun mennessä saavutettiin täysi vuosituotanto 228 000 tonniin. (3) Hydro paljasti 1. heinäkuuta 2026, että sen Slovalcon alumiinisulatto oli päässyt sopimukseen Slovakian hallituksen kanssa. Virallinen uudelleenkäynnistys on määrä Q4 2026 noin 75 000 tonnin vuosikapasiteetilla.
Kapasiteetin sammutukset
Maailmanlaajuinen primaarialumiinin kapasiteetti supistui selvästi H{0}}:ssa, ja tuotanto keskeytettiin ja leikkautui maalis-huhtikuussa. Kaksi keskeistä tekijää vaikutti kapasiteetin supistuksiin: ensinnäkin USA:n-kiihtyvä jännitys Iranissa ja Hormuzin salmen sulkeminen aiheuttivat jyrkän tuotannon laskun Lähi-idän primaarialumiinitehtaissa; Toiseksi sähkön hintapaineet pakottivat jotkin alumiinisulatot keskeyttämään toimintansa. Vaikutuksen kohteena olevia sulattoja ovat: (1) Mozal-alumiinisulatto lopetti virallisesti tuotannon 16. maaliskuuta 2026 sähköntoimitussopimuksia koskevien neuvottelujen romahtamisen vuoksi. Vuotuinen kapasiteetti on noin 600 000 tonnia. (2) Maaliskuun 12. päivänä Qatalum (648 000 tonnia vuodessa) julkaisi virallisen ilmoituksen, jossa todettiin, että maakaasun toimitushäiriöt pakottaisivat sulaton toimimaan 60 %:n kapasiteetilla, mikä tarkoittaa noin 259 000 tonnin vuotuista tuotannon vähennystä. (3) Maaliskuun puolivälissä-Alba ilmoitti tuotantolinjojen 1–3 keskeyttämisestä optimoidakseen raaka-ainevaraston Hormuzin salmen toimitushäiriöiden vuoksi. Siirto leikkasi kapasiteettia 19 %, mikä vastaa noin 308 000 tonnia vuodessa, kun tehtaan kokonaiskapasiteetti on 1,62 miljoonaa tonnia vuodessa. (4) EGA:n Abu Dhabin alumiinisulatto (1,5 miljoonaa tonnia vuodessa) suljettiin kokonaan 3. huhtikuuta. Alumiinin tuotannon täysi uudelleen aloittaminen kestää jopa 12 kuukautta. (5) Huhtikuun 8. päivänä Arak Aluminium, Iranin toiseksi suurin alumiinisulatto, jonka vuotuinen kapasiteetti on 175 000 tonnia, keskeytti toimintansa Yhdysvaltain-Israelin ilmaiskujen jälkeen.

Kuva 1-1 Keskimääräinen päivittäinen ensisijainen alumiinituotanto Kiinan ulkopuolella
Lähde: IAI
Kansainvälisen alumiiniinstituutin (IAI) tilastojen mukaan primäärialumiinin kumulatiivinen tuotanto maailmanlaajuisesti Kiinaa lukuun ottamatta oli 11,81 miljoonaa tonnia tammi–toukokuussa 2026, mikä on 3,3 % vähemmän kuin --vuonna, ja keskimääräinen päivittäinen tuotanto on 78 000 tonnia. Antaike ennustaa, että merentakaisten primäärialumiinin tuotanto H1 2026 saavuttaa 14,30 miljoonan
1.2 Alumiinin alkutuotanto Kiinassa
Kiinan primäärialumiinin tuotantokapasiteetti säilytti maltillisen nousutrendin H{0}}:ssa kolmen suuren lisäprojektin tukemana. Ensinnäkin Huomei Hongjun Aluminium & Powerin Zhahanao'erin 350 000 tonnin vaiheen II primäärialumiinin projekti aloitti täyden toiminnan, mikä on yksi tärkeimmistä uusien hankintojen lähteistä tänä vuonna. Toiseksi Xinjiang Tian Shan Aluminium lisäsi 200 000 tonnia tehollista kapasiteettia teknisten jälkiasennusten avulla. Soluja on syötetty erissä vuoden 2025 lopusta lähtien ja ne ovat jatkaneet nousuaan H1 2026; Jotkut elektrolyyttikennot ovat saavuttaneet vakaan toiminnan, kun taas loput jälkiasennetut kennot otetaan käyttöön aikataulun mukaisesti. Yrityksen primäärialumiinin tuotannon ennustetaan olevan 1,35 miljoonaa tonnia vuonna 2026, ja se kasvaa 160 000 tonnia vuoteen 2025 verrattuna. Kolmanneksi Liaoning Zhongwang aloitti uudelleen käyttämättömän 300 000 tonnin kapasiteetin tuotannon, mikä myötävaikutti merkittävästi vuosituotannon kasvuun. Siitä huolimatta tapahtui myös osittaisia tuotannon leikkauksia. Raporttien mukaan Guangxin luvaton käyttökapasiteetti suljettiin ympäristötarkastuksissa toukokuussa, mikä heikensi alueellista tuotantoa.
Antaike-tiedot osoittavat, että kesäkuun 2026 loppuun mennessä Kiinan asennettu primäärialumiinin kapasiteetti oli 45,17 miljoonaa tonnia vuodessa ja käyttökapasiteetti 44,67 miljoonaa tonnia vuodessa. Kapasiteetin käyttöaste nousi noin 99 %:iin tammi-kesäkuussa, mikä nosti toistuvasti uusia historiallisia ennätyksiä ja 1 prosenttiyksikön korkeammalle kuin viime vuoden vastaavana aikana. Mitä tulee tehoon, elektrolyysitekniikan jatkuvat parannukset ovat antaneet joidenkin tuottajien mahdollisuuden lisätä tehokkuutta lisäämällä kennovirran intensiteettiä ja tuottaen lisätehoa. Kenttätutkimukset osoittavat kuitenkin, että tällaiset hyödyt eivät ole niin merkittäviä kuin jotkut ulkomaiset laitokset arvioivat. Monien tekijöiden kattavan arvioinnin jälkeen Kiinan primäärialumiinin tuotanto H1 2026:ssa on 22,34 miljoonaa tonnia, mikä on 2,2 % enemmän-vuotta-vuotta.
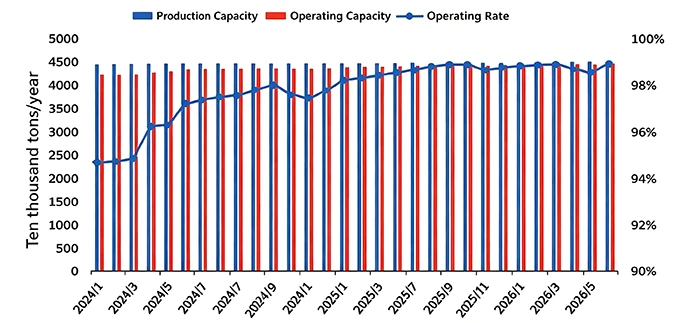
Kuva 1-2 Muutokset Kiinan ensisijaisessa alumiinikapasiteetissa H1 2026
Lähde: Antaike
Kokonaiskapasiteetin muutosten lisäksi teollista kehitystä vuoden ensimmäisellä puoliskolla hallitsivat alueelliset siirrot ja tekniset uudistukset sekä jatkuvat teollisuuden sijoittelun ja elektrolyyttikennojen spesifikaatioiden muutokset. Päättäjät asettivat myös selkeät vaatimukset energian-säästöön ja hiilidioksidin{2}}vähentämiseen liittyville jälkiasennuksille alalla. Toukokuussa 2026 viisi kansallisen kehitys- ja uudistustoimikunnan johtamaa keskusviranomaista julkaisiIlmoitus kolmivuotisen kampanjan käynnistämisestä energian-säästön ja hiilidioksidipäästöjen-vähentämiseksi avaintoimialoilla(Asiakirja nro FGWH〔2026〕698). Pyöreäkirjeessä edellytetään energiaa-säästöä ja vähähiilisiä-päivityksiä alumiinielektrolyysilaitoksille. Se edistää kehittyneitä teknologioita ja laitteita, mukaan lukien uudet tasavirtauseristetyt alumiinielektrolyyttikennot, grafitoidut katodit, korkealaatuiset-anodit ja suljetut yläpuoliset kaasunkeräysjärjestelmät elektrolyysikennoille. Suuret-500 kA:n ja sitä suuremmat elektrolyyttikennot on tarkoitus suosia, kun taas energiaa{11}}kuluttavia laitteita, kuten moottoreita, puhaltimia, vesipumppuja, lämpöpumppuja, ilmakompressoreita ja muuntajia, nopeutetaan uusimista ja päivitystä varten. Järjestelmät tehokkaaseen hukkalämmön talteenottoon ja savukaasujen kaskadikäyttöön optimoidaan, ja matalalämpöistä hukkalämmön tuotantotekniikkaa otetaan laajalti käyttöön. Nopeutettuja päivityksiä vaaditaan alle 300 kA:n esipaistetuille anodialumiinielektrolyyttikennoille, itsenäisille alumiinihiiliprojekteille, joiden kapasiteetti on alle 150 000 tonnia vuodessa, ja vanhentuneille, tehottomille-omahiilikäyttöisille-voimayksiköille.
Mitä tulee layout-säätöihin, Weiqiao Group siirsi toukokuussa noin 100 000 tonnia kapasiteettia vuodessa Shandongista Yunnaniin laajentaen entisestään vesivoima-alumiiniportfoliotaan. Henanista siirretyt Xinjiang Huazhang Aluminium ja Wanji Aluminium (Xinjiang) ovat intensiivisessä rakennustyössä, ja niiden odotetaan valmistuvan ja käyttöönotettavan vuoden sisällä. Päivityksen osalta useat projektit julkaisivat kapasiteetin korvaamissuunnitelmia teknisiä jälkiasennuksia varten H1 2026: Qinghai West Hydropower Co., Ltd. (500 000 tpa, 312 × 600 kA kennot), Huanghe Xinye Co., Ltd. (550 000 tpa, 342 kA × 6000 kA luminium kennoa) Co., Ltd. (115 000 tpa, 106 × 400 kA kennot). Suuntaus kohti suurempia elektrolyyttikennoja on yhä näkyvämpi.
1.3 Alumiinin ensisijaiset tuotantokustannukset Kiinassa
Vuoden 2026 alusta lähtien alumiinioksidin ja sähkön hintojen lasku on johtanut Kiinan primaarialumiinin tuotantokustannusten huomattavaan laskuun. Antaiken arvioiden mukaan primaarialumiinin painotettu keskimääräinen -verollinen-hinta oli 16 105 RMB/tonni tammi–kesäkuussa 2026, mikä on 6,3 % vähemmän kuin -vuoden -vuonna. Kustannukset olivat kesäkuussa 16 149 RMB/tonni, mikä laski 0,7 % kuukaudessa-kuukaudessa-ja 1,5 % vuodessa-verrattuna-, ja 305 RMB/tonni pienempi kuin vuoden 2025 lopussa-. Samanaikaisesti nousevien alumiinihintojen tukemana toimiala saavutti historiallisen korkeat voittomarginaalit. Keskimääräinen voittomarginaali H1 2026:ssa oli 8 106 RMB/tonni (ilman ALV:tä ja tuloveroa; sama jäljempänä). Se kasvoi 4 976 RMB/tonni eli 159,0 % -vuoden -vuotiaasta verrattuna. Kesäkuussa alumiinin hinnat laskivat ja voittomarginaalit putosivat 7 885 RMB:iin/tonni, mikä on 334 RMB/tonni kuukausi{34}}lasku kuukaudesta.

Taulukko 1-1 Kiinan ensisijaisten alumiinituotannon kustannukset ja voittomarginaalit, H1 2026 (RMB/tonni)
Lähde: Antaike
Tärkeimpien kustannuskomponenttien analyysi osoittaa, että primäärialumiinin kolme suurinta kustannuserää ovat alumiinioksidi, sähkö ja esipaistetut anodit, joiden osuus oli 33,6 %, 34,5 % ja 16,8 % kaikista kuluista vuoden ensimmäisellä puoliskolla. Alumiinioksidin hintojen laskun myötä sähköstä on tullut suurin yksittäinen kustannustekijä. Vuoden 2025 loppuun verrattuna kolme keskeistä kustannuserää laskivat 12,9 %, 10,9 % ja 0,9 %.

Kuva 1-3 Kiinan alumiinin kokonaistuotantokustannusten koostumus, H1 2026
Lähde: Antaike
Sähkökustannusten laskuKesäkuun loppuun mennessä itse tuotettu{0}}sähkö toimitti noin 54 % Kiinan toimivasta primäärialumiinin kapasiteetista, kun taas verkkosähkön osuus oli noin 44 %. H1 2026 hiiliturvallisuusvalvontaa tiukennettiin valtakunnallisesti. Suuret kivihiilen{6}}tuotantoalueet keskeyttivät tuotannon oikaisemista varten Shanxin kaivosonnettomuuksien vuoksi, mikä rajoitti kivihiilen tuotannon kasvua. Indonesia tiukensi hiilen vientikiintiöitä ja hallinnollisia menettelyjä; Yhdessä Lähi-idän geopolitiikan vetämän energian kansainvälisten hintojen nousun kanssa hiilen tuonti laski jyrkästi-verrattuna-vuoteen. Samaan aikaan yleisen sähkön kysynnän kasvu nosti hiilen hintoja, mikä nosti alumiinintuottajien omatuotannon sähkökustannuksia. Tuuli- ja aurinkovoiman asennetun kapasiteetin jatkuva laajentaminen nosti kuitenkin uusiutuvan sähkön tuotannon osuutta, mikä osittain kompensoi kohonneita lämpövoimakustannuksia ja alensi sähkön kokonaiskustannuksia maltillisesti. Antaike-tilastot osoittavat, että painotettu keskimääräinen oman-sähkön tariffi oli 0,372 RMB/kWh kesäkuussa 2026, mikä on 0,001 RMB/kWh vuoden 2025 lopusta ja 0,04 RMB/kWh vuodessa-verrattuna-. Verkkosähkön tariffi oli keskimäärin 0,435 RMB/kWh, laskua 0,045 RMB/kWh vuoden 2025 loppuun verrattuna ja 0,007 RMB/kWh vuodessa-johon verrattuna-. Kattava painotettu keskimääräinen tehotariffi saavutti kesäkuussa 0,403 RMB/kWh, mikä on 0,02 RMB/kWh alempi kuin vuoden 2025 lopussa. Tammi–kesäkuun kattava painotettu keskimääräinen tehotariffi oli 0,412 RMB/kWh, mikä on 0,002 RMB/kWh vuodessa.

Kuva 1-4 Sähkötariffitrendi Kiinan primäärialumiiniteollisuudessa
Lähde: Antaike
Pienemmät alumiinioksidikustannuksetVuoden alussa maailmanlaajuinen bauksiitin ylijäämä alensi hankintakustannuksia. Yhdessä ylitarjonnan ja jatkuvan varastojen kertymisen kanssa alumiinioksidisektorilla, alumiinioksidin kustannustuki heikkeni. Ensimmäisen vuosineljänneksen lopusta toiseen neljännekseen Hormuzin salmen sulkeminen nosti raakaöljyn hintoja ja merirahtihintoja, kun taas markkinoiden odotukset Guinean bauksiitin viennin kiristymisestä vahvistuivat. Bauksiitin hinnat saavuttivat pohjansa ja elpyivät, mikä laukaisi alumiinioksidikustannusten lievän elpymisen. Siitä huolimatta alumiinioksidikustannukset pysyivät vuoden ensimmäisellä puoliskolla alhaisemmat-verrattuna-vuoteen. Tätä taustaa vasten etu loppu-viime vuoden joulukuussa minimihintaan 2 646 RMB tonnilta tammikuun 2026 lopussa. Antaike spot -noteerausten perusteella alumiinioksidin keskimääräinen spot-hinta oli 2 705 RMB tonnilta tammi–kesäkuussa 2026, mikä laski 21,8 % vuoden-}verrattuna{{29.
Värähtelevät ylöspäin anodikustannuksetAnodien valmistuksen korkeampien raaka-ainekustannusten johdosta kotimaiset esipaistetut anodien hinnat suuntasivat sivusuunnassa korkealle tasolle ja hintakeskittymä nousi vuonna 2026. Antaike spot -noteerauksista laskettuna keskimääräinen esipaistetun anodin hinta oli 5 611 RMB/tonni H1 2026, nousu 5 %114 tonnilta. vuosi-to-vuonna.